精华速览
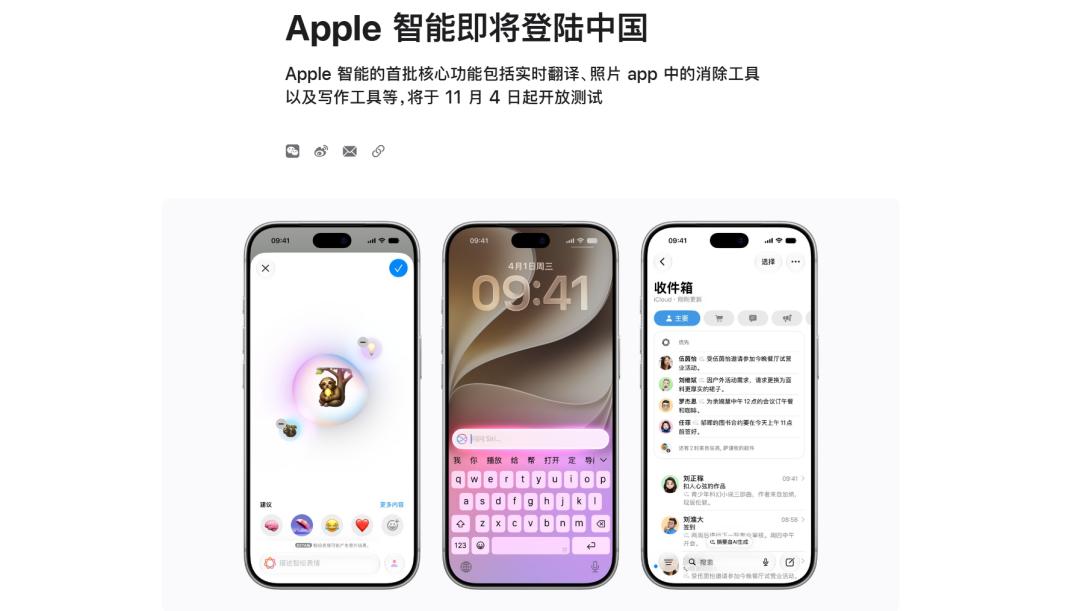
苹果与阿里于10月31日官宣,Apple Intelligence将于11月4日开放测试、12月随iOS 27.3正式落地中国大陆,千问成为国行首个大模型合作伙伴。首批仅覆盖iPhone 15 Pro及更新机型,iPad与Mac尚待审批,Siri AI未随队抵达。国行版以端侧自研模型承接照片消除、实时翻译等功能,复杂请求经用户授权后转交千问。舆论反应平淡,功能被视为对国产阵营已有能力的补齐。对阿里而言,合作可借苹果背书抬升千问定位;百度据传仍在名单但角色收窄至以图搜索,且未出现在测试版中,后续变数尚待确认。
要点透视
- 10月31日,苹果与阿里官宣Apple Intelligence于11月4日开放测试,12月随iOS 27.3正式落地,千问成为国行首个大模型伙伴。
- 首批仅覆盖iPhone 15 Pro及更新机型,iPad、Mac需等待审批,承载跨应用任务编排的Siri AI未进入首批名单。
- 国行版端侧由Apple Foundation Models承接照片消除、实时翻译、智绘表情、写作校对与摘要;复杂请求经授权后转交千问,可调用多个千问模型并随迭代更新。
- QuestMobile报告显示,2026年6月Siri在iPhone用户中渗透率仅17.8%,月人均使用3.8次、1.5分钟,同比双降;同期AI原生App月人均使用183分钟,终端厂商AI应用仅9.8分钟。
- 豆包、千问、DeepSeek月活分别达3.82亿、1.67亿、1.30亿,千问不足豆包一半。
- IDC数据显示,大语言模型MaaS市场阿里份额46.6%居首,百度仅7%;百度据传角色收窄至视觉智能的以图搜索模块,且未出现在测试版中。
- Counterpoint数据显示,2026年第三季度苹果以19.5%份额居中国智能手机市场第二,iPhone 18 Pro系列上市前三周销量同比增长23.5%。
文章拆解
国行Apple智能的落地,本质上是一次迟到的能力补齐,而非交互范式的重新定义。从已公布信息看,端侧自研模型承担的是照片消除、实时翻译、写作校对等单点功能,复杂请求才在授权后转交千问。这种“功能集”形态与真正的终端智能存在距离:后者应具备多步任务编排与跨应用执行能力,而本应串联这些动作的Siri AI并未进入首批名单。换言之,苹果把系统级入口的潜力暂时搁置,转而以零散功能去和已经成熟的独立AI应用正面竞争。
市场反应平淡有其结构性原因。国内AI应用跑在AI终端前面,豆包、千问、DeepSeek已形成规模化的独立入口,用户“用AI”与“打开Siri”早已脱钩。QuestMobile数据印证了这一点:Siri渗透率与使用频次双双下滑,终端厂商AI应用的使用时长与原生App相差近20倍。更直接的证据来自硬件本身——iPhone 18 Pro系列在AI缺席下依然热销,说明AI能力尚未成为选购的核心权重。OpenAI承认ChatGPT与苹果合作表现不及预期,也说明全球范围内系统入口的号召力都在衰减。
真正在意这场落地的,是牌桌上的模型厂商。对阿里而言,千问月活落后于豆包,独立App流量不占优,借系统级调用进入iPhone高消费力人群,是一次入口卡位;更重要的是,跨过苹果的隐私规则、合规标准与高并发工程门槛,本身构成对AI to B业务的信任背书,“苹果也在用”的标杆效应可辐射至其他终端与企业客户。对百度而言,角色从两年前的头号种子收窄至以图搜索辅助位,文心在MaaS市场份额仅7%,保住苹果生态中的存量位置具有现实分量。但测试版中百度既未被苹果提及,也未自证,合作是否出现新变数尚待确认,正式版推送与后续版本更新将是观察窗口。
值得关注的变量有三:一是12月正式版是否将百度写入名单,以及千问的调用范围会否从问答、写作扩展至更深层的系统能力;二是Siri AI何时进入国行,这决定苹果能否把功能集升级为任务流;三是国产厂商的GUI Agent路线能否在跨应用自动化上形成对苹果的差异化优势。潜在风险在于,若国行Apple智能长期停留在功能补齐层面,苹果在AI终端叙事中的位置将进一步被边缘化,而供应商角色之争也可能因审批与版本迭代的不确定性而反复。
暂无评论。