精华速览
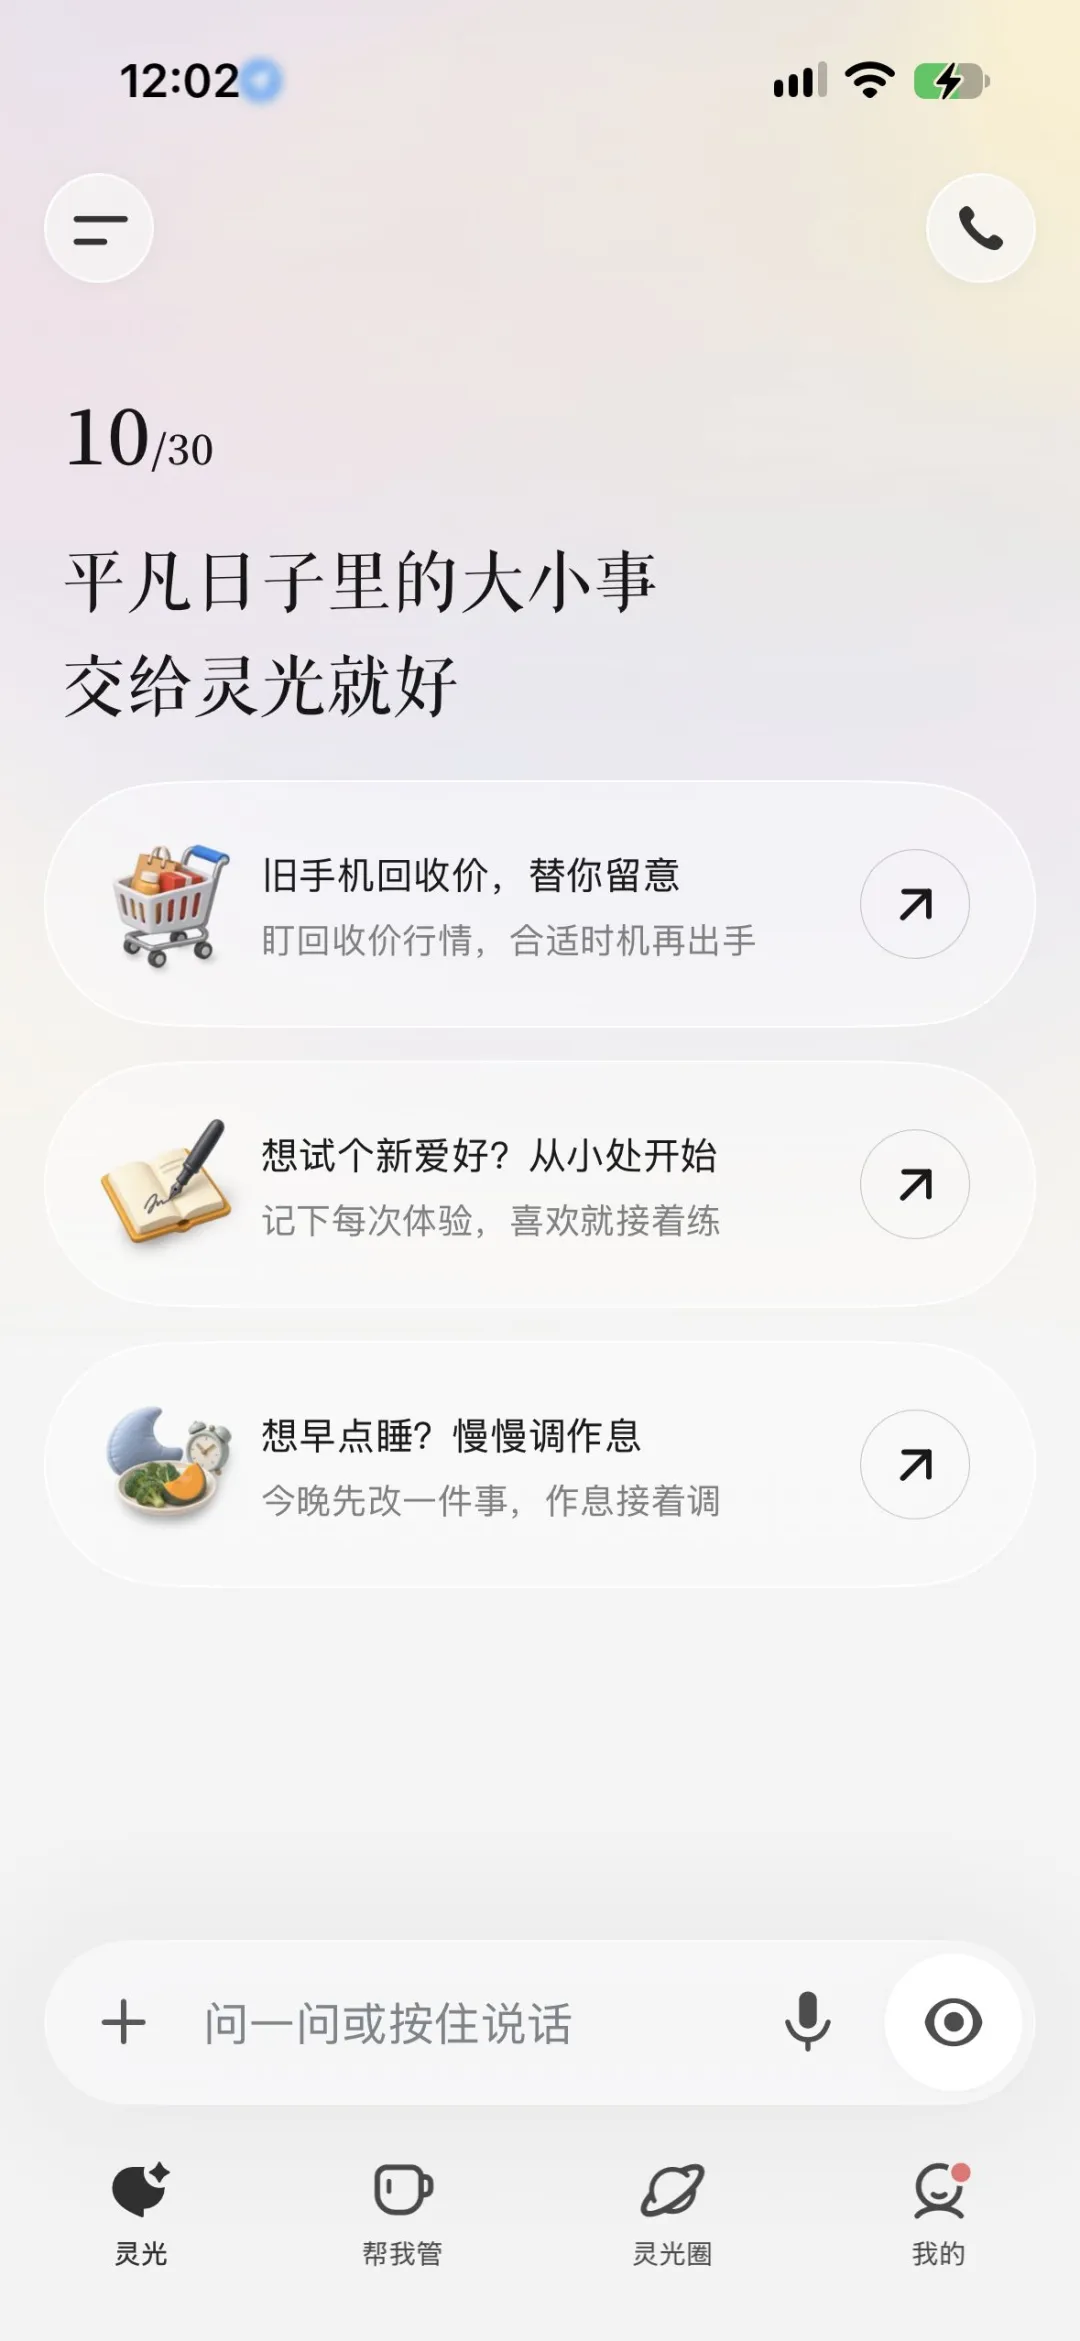
10月27日,蚂蚁集团发布灵光2.0,产品定位从“30秒生成小应用”转向“能管事的个人AI助理”,主打“记得住、盯得牢、办得了”,并打通支付宝账单、钉钉、飞书、米家等服务。极客公园两天实测显示,灵光在读取账单、识别自动续费、读取办公信息等“看”和“盯”的环节表现稳定,但一旦涉及对外发送消息、访问淘宝购物车、调用支付,便因自身安全策略和外部平台风控而受阻。对比千问可直接读取淘宝购物车并完成点单,灵光在阿里生态内处于权限边缘。文章认为,中国个人AI助理的瓶颈已从模型推理能力转向跨平台权限边界、安全责任划分和商业利益归属。
要点透视
- 10月21日Meta财报会披露,超过1000万人设置个人智能体Muse,超四分之一用户用它购物,平均客单价超过200美元;上线首周交易量超预期,Meta与Stripe临时上调信用额度。
- 10月27日蚂蚁发布灵光2.0,定位改为“能管事的个人AI助理”,打通支付宝账单、钉钉、飞书、米家等服务,但未接入淘宝底层接口和支付宝AI付。
- 实测中灵光可识别百度网盘会员、App Store订阅等自动续费项目,但提示账单只能看到扣款记录、看不到签约状态;读取钉钉群聊和通讯录、新建飞书云文档均可完成。
- 灵光在钉钉发群消息、飞书回复联系人均失败,其自我排查称是执行环境安全策略拦截;访问淘宝购物车时被反爬风控拦截,米家接口连续两次触发限流。
- 同一句查看淘宝购物车指令,千问可直接列出清单并识别某人体工学椅已加购近300天;灵光点瑞幸咖啡只能跳转支付宝团购券链接,无法调用AI付完成闭环。
- 字节9月16日上市的量产版豆包手机改用SAEP屏幕自动化操作声明协议,但10月14日公示期结束后仍有155款主流App明确拒绝,覆盖腾讯、阿里、快手、美团四大系,京东是唯一全系未拒绝的主要平台。
- 灵光用户协议第1.3条规定,Agent协助完成的操作视为用户本人操作,后果和风险由用户承担;这与当前AI行业通行条款一致。
- 比价测试中,千问仅回复淘宝平台价格并附折扣红包信息,灵光则比对京东和淘宝到手价后建议在京东下单;摩根士丹利预测2030年中国消费者AI可变现市场规模约2940亿元,约99%来自商家广告和交易佣金。
文章拆解
灵光2.0的转向说明蚂蚁对个人AI助手的判断正在变化:从展示模型生成能力,转向争夺用户日常事务的入口。但实测暴露的问题不在模型本身,而在生态位置。灵光能读账单、读群聊、建文档,说明“整理信息”和“持续盯盘”的成本已被大模型显著压低;可一旦要替用户对外行动,它就同时受制于自身安全策略和外部平台风控。发消息被拦截、淘宝购物车加载失败、米家接口限流,都是权限边界的具体表现。
更关键的是,灵光与千问的差距并非技术差距,而是组织与商业边界。蚂蚁和阿里是独立运营主体,数据与接口有合规隔离;阿里内部又把服务大众日常需求的角色交给依托支付宝的“阿宝”,灵光侧重前沿探索。于是灵光在比价时能客观建议去京东下单,恰恰因为它尚未进入交易闭环。这种中立是阶段性的,不是制度性的。
责任问题同样绕不开。灵光用户协议明确Agent操作视为用户本人操作,风险由用户承担。这与自动驾驶行业L2辅助驾驶的定性类似:宣传上鼓励放手,法律上仍由用户兜底。对用户而言,现阶段更现实的用法是让AI盯着、自己按最后确认键。
商业模式的变量将决定AI助理的立场。Muse靠交易抽佣,花旗预测其首年交易收入约84亿美元;中国市场的预测则显示,消费AI收入几乎全部来自商家。若灵光未来接通交易变现,比价中立能否维持尚待确认。另一个观察点是行业协议能否降低跨平台门槛:字节SAEP公示后仍有155款App拒绝,说明“协议敲门”短期难解生态割裂。灵光2.0的真正门槛,是能否在权限、责任和利益分配上找到可持续的平衡。
暂无评论。